规避配方产品销售与代加工费结算风险,深圳市中汇财税顾问有限公司
一、企业基本概况
企业名称:深圳某配方饲料科技有限公司
成立 时间:2016年
行业:饲料生产
经营规模:年营收约5200万元,员工70余人
服务团队:中汇财税专业咨询团队(注册会计师、财税架构师、税务律师、科技互联网财税专家),覆盖股权架构、账务梳理、成本管控、税务规范、高新规范、内控ERP、合规全链条服务。
对接专员:廖桂玲|绿泡泡:①⑧⑨[爱心]⑧⑧[红包]⑦⑥[福]①②⑨⑧|深圳市宝安区创维创新谷2号楼A座9楼
二、企业现存10大财税风险问题
企业收到税务机关专项核查预警并被责令整改,主要问题如下:
1. 接受客户委托代加工饲料,加工费与自产配方产品销售混在同一发票,税率适用混淆。
2. 委托方提供原料与公司自产原料混仓领用,代加工物料消耗成本归集不清,涉税隐患突出。
3. 自有配方产品按关联方低价销售,定价缺乏市场依据,存在转让定价调整风险。
4. 代加工边角料、筛余料自行处理未计收入,账外形成小金库,销项长期漏报,涉税隐患突出。
5. 配方技术使用费随同产品销售一并收取,未单独开票计税,特许权使用费遗漏。
6. 客户返利以红字发票直接冲减货款,未按规定开具红字信息表,冲减依据不足。
7. 代加工费按批次预收,完工后未及时结转,跨期收入与成本相互不匹配,存在被调整风险。
8. 样品试用饲料免费发放,未作视同销售计销项,领用记录与产量台账脱节,涉税隐患突出。
9. 代加工现场水电人工由公司垫付,向客户结算时无合法凭据,费用长期挂账,涉税隐患突出。
10. 配方升级报废旧原料,报废数量凭经验估算,损失缺乏第三方佐证材料,存在被调整风险。
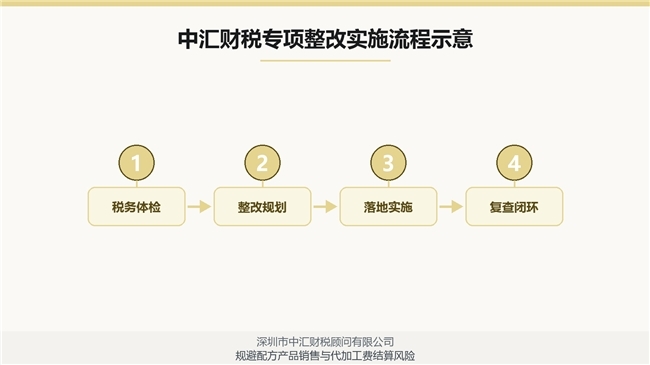
图1 中汇财税专项整改实施流程示意
三、中汇财税团队专项整改实施方案
针对上述风险,中汇财税团队分十大模块落地整改:
1. 代加工费与自产产品销售分开开票,分别适用税率,合同与发票一一对应。
2. 委托方原料单独建仓挂牌,领用凭单记录,代加工物料成本按批次归集。
3. 配方产品关联销售参照同期市场价定价,留存定价依据与比价资料备查。
4. 边角料、筛余料处理收入据实入账开票,账外小金库清零,销项足额申报。
5. 配方技术使用费单独列项开票计税,与产品销售合同分列收费条款。
6. 客户返利依规开具红字信息表后再冲减,冲减依据与审批单配套留存。
7. 代加工费按完工进度结转,预收与完工单核对,跨期收入成本配比调整。
8. 样品试用饲料按领用视同销售计销项,领用单与产量台账勾稽核对。
9. 代加工垫付水电人工凭结算单向客户开票回收,挂账费用逐项清理入账。
10. 报废旧料按月盘点登记,数量金额双人确认,附照片与处置记录留痕。
四、项目落地整改成果
代加工与自产销售分票列示,税率适用界限清晰。
委托方原料单独建仓,代加工成本按批次准确归集。
关联定价留存比价依据,转让定价风险可控可防。
边角料收入据实入账,账外小金库彻底清零。
技术使用费单独计税,客户返利按红字信息表冲减。
样品视同销售计税,报废旧料双人确认留痕备查。
五、总结
中汇财税团队进场后,先把代加工费与自产配方销售分票列示、分别计税,委托方原料单独建仓按批归集;再规范关联配方产品定价、补记边角料收入,技术使用费单独开票。客户返利走红字信息表,预收加工费按完工进度结转,样品试用视同销售,垫付费用凭结算单回收。整改后销售与加工界限清晰,收入成本配比,专项核查顺利通过。